 Pierre Gonzva
Facturation électronique : Rejet – Refus – Litige
C’est parti pour la facturation électronique ! Depuis le 1er septembre 2026, toute entreprise a l’obligation d’être en mesure de recevoir des factures électroniques, par l’intermédiaire d’une plateforme agréée.
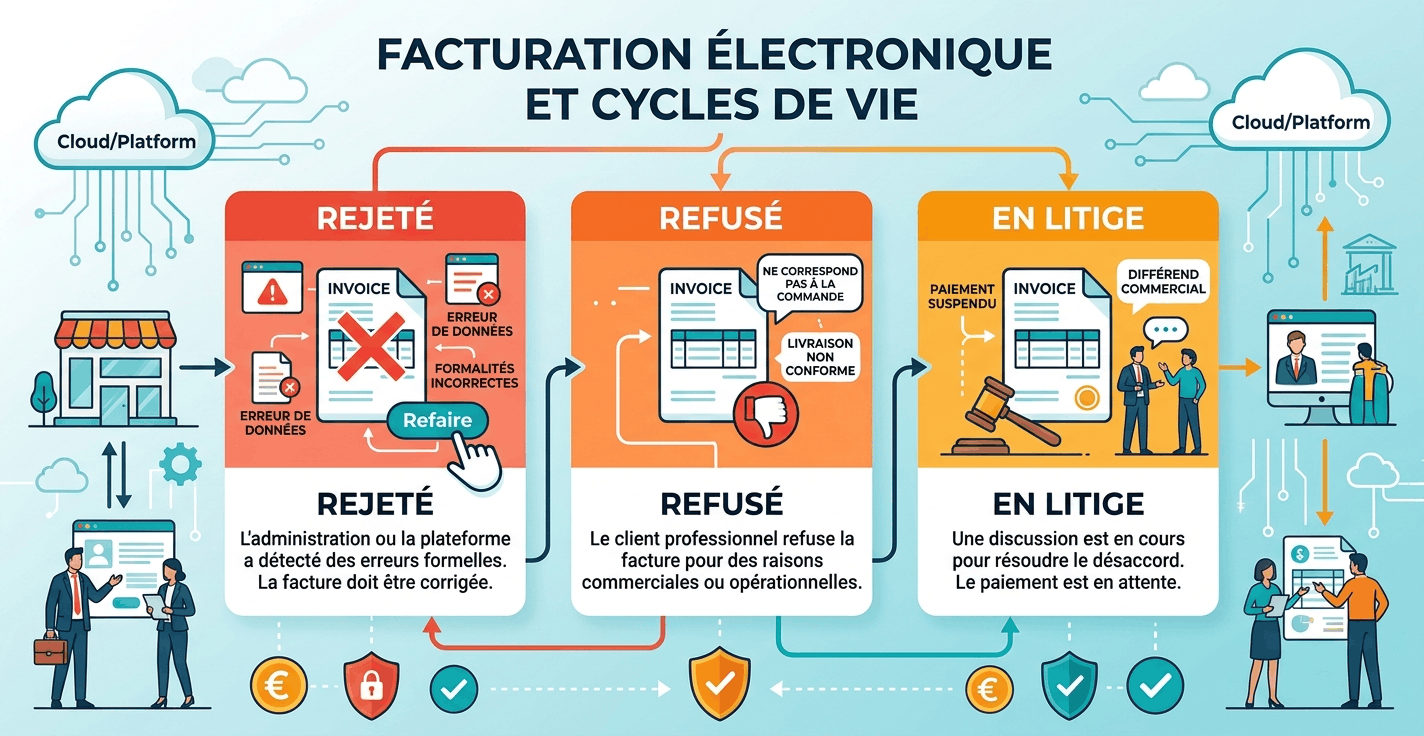
L’émetteur de la facture la transmet, dans un format structuré, à sa plateforme d’envoi. La facture est reçue par la plateforme de réception choisie par le client, et peut être directement intégrée dans le logiciel comptable. Voilà ce qu’il se passe si tout est correct. En cas de problème, il peut y avoir un rejet, un refus ou un litige.
1. Le rejet
Une facture est rejetée si sa structure n’est pas conforme au format requis. C’est un sujet technique, qui est traité au niveau de la plateforme agréée de l’émetteur. Les causes de rejet sont par exemple: un format non conforme, l’absence de mentions obligatoires, telle que le n° de TVA de l’émetteur ou du destinataire, des incohérences sur le montant total ou le montant de la TVA etc…
Quelles sont les conséquences du rejet ?
La facture n’est pas transmise au client, elle est réputée ne pas exister. La TVA n’est pas collectée, et le délai de paiement ne commence pas à courir.
Que faire ?
Après avoir identifié le motif de rejet, indiqué dans le journal d’anomalie, l’émetteur doit émettre une nouvelle facture, conforme au format, et correcte dans ses éléments, avec un nouveau numéro de facture.
2. Le refus
Une facture refusée est conforme techniquement et a été transmise au client. Elle produit donc tous ces effets pour le vendeur : TVA due, délai de paiement enclenché. L’acheteur la refuse pour un motif commercial ou contractuel. Parmi les motifs de refus, on trouve : l’absence de commande, la prestation non réalisée ou non livrée, le prix différent du prix convenu, la facturation à une mauvaise entité.
Quels sont les effets du refus ?
L’émetteur doit émettre un avoir total, puis établir une nouvelle facture lorsque les causes du refus auront été identifiées et une solution mise en place.
L’acheteur doit motiver le refus, et l’indiquer dans les échanges entre les plateformes. La traçabilité protège théoriquement le vendeur des refus de mauvaise foi, destinés à gagner du temps en retardant le paiement. Il est donc très important pour le vendeur de conserver tous les éléments du refus, afin de protéger ses droits.
3. Le litige
Une facture en litige est considérée comme reçue, mais est contestée partiellement. Il peut s’agir d’un écart de quantité entre la livraison et la facturation, d’un prix différent de la commande, d’une prestation exécutée partiellement.
Quels sont les effets du litige ? La TVA est due par le vendeur ; s’il y a ultérieurement un avoir partiel, la TVA afférente sera récupérée. Le litige ne suspend ni le délai de paiement, ni les pénalités de retard si la date d’échéance est dépassée, au contraire du refus. Le litige n’empêche donc pas le recouvrement, y compris par voie judiciaire.
Que faire en cas de litige ?
Il convient de répondre précisément et par écrit sur les points en litige, afin de valider une solution : correction, négociation, transaction.
Les différences entre ces trois situations impliquent des conséquences qu’il convient de bien appréhender.
En particulier, il ne sera pas toujours simple de choisir entre refus et litige.
Par ailleurs, on peut se demander comment sera traité le cas d’une facture qui fait l’objet de refus successifs, avec normalement l’obligation pour le fournisseur d’émettre à chaque fois un avoir, puis une nouvelle facture. Cela pourra être une tactique simple à utiliser pour un débiteur de mauvaise foi, sans conséquences majeures pour lui.
Facturation électronique ou non, un débiteur de mauvaise foi sera toujours un cas difficile à traiter.